强基固本,联防联控 中国支付清算协会《收单外包服务机构登记及风险信息共享办法》深度解读
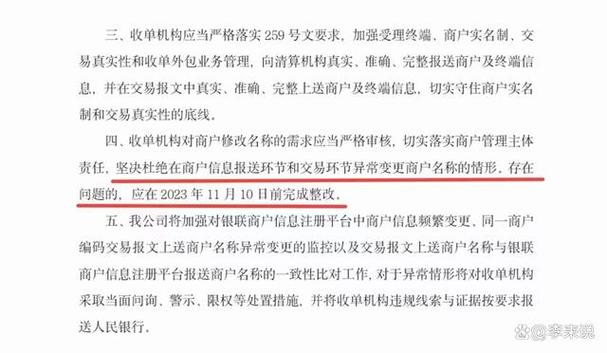
中国支付清算协会正式发布《收单外包服务机构登记及风险信息共享办法》(以下简称《办法》)。这一行业自律规范的出台,标志着我国收单外包服务市场在经历多年高速发展与乱象整治后,正式迈入“登记备案+风险联防”的常态化、精细化监管新阶段。值得注意的是,针对以服务外包方式从事票据中介服务的业务类型,《办法》也明确了相应的规范框架,这对长期处于灰色地带的票据中介外包服务划定了清晰的合规边界。\n\n### 一、 出台背景:从“野蛮生长”到“合规拐点”\n\n收单外包服务市场是银行卡收单业务链条的重要组成部分。从商户拓展、终端布放与维护,到经过受理终端改造或支付接口对接的技术服务,外包服务机构在其中扮演着“毛细血管”的角色。长期以来,该市场鱼龙混杂,部分机构合规意识淡薄,甚至出现惨剧交易、伪造商户资料、电销POS机、切机等严重违规行为,不仅扰乱了支付市场秩序,也为电信网络诈骗、跨境赌博等违法犯罪活动提供了资金转移通道。\n\n与此票据中介服务借助外包模式介入支付结算环节的现象日渐增多。由于票据业务具有金额大、流转环节多、涉及主体广的特点,一些中介机构打着“信息技术服务”、“供应链管理”的幌子,实际从事票据背书、撮合乃至资金过桥等类金融业务,甚至为非法票据融资、套取信贷资金提供便利。由于此前缺乏统一的登记标准和风险信息共享机制,监管部门难以及时掌握此类机构的真实底数和风险敞口。因此,《办法》的出台旨在从源头把控外包机构准入,并通过风险信息的“全行业共享”,编织一张风险联防联控的网络。\n\n### 二、 核心要点与要点解读\n\n《办法》的核心逻辑可以概括为“登记全覆盖、信息全共享、风险全监测”。\n\n1. 确立登记管理制度,设置准入门槛。 收单机构须将其合作的开展外包服务的机构信息向协会登记。这并非简单的备案统计,而是意味着从事收单外包业务(包含以服务外包方式从事票据中介服务在内)的机构,其基本情况、财务状况、人员资质、内控制度等需接受行业维度的审视。对于不符合条件、存在重大违法违规记录或风险隐患的机构,将被纳入黑名单或不予登记,从源头净化市场队伍。\n\n2. 强调穿透识别,理清外包边界。 《办法》坚持以风险为本的原则。特别需要关注的是,针对“以服务外包方式从事票据中介服务”,《办法》强调了对业务实质的穿透认定。此前,一些票据中介平台以“外包服务商”身份变相为收单机构聚集商户、伪造贸易背景,掩盖了票据签发、承兑的真实风险。新政要求对外包的广义范畴进行界定,凡是实质上受益于商户拓展、资料审核、交易处理等环节的服务业态,均属于外包范畴,这实际上是将类金融属性的票据中介服务粗暴纳入监管辐射范围。\n\n3. 构建风险信息共享机制,从行业层面实现联防联控。 这是《办法》最具威慑力的部分。协会建立风险信息共享系统,收单机构需按时报送合作外包机构的风险事件,包括但不限于违规惩戒信息、可疑交易线索、极端或恶意投诉、经营异常等情况。这意味着,一家靠“套路加盟”短期骗取下家分成票损的外包机构,或是一个利用支付接口违规从事非法票据拆分、承兑账户挂接的中介组织,一旦被剔除出某一收单机构的合作序列并对接风险信息黑名单,当其尝试与其他收单机构接洽时,这扇门同样已对其严厉关闭,打破了以往各机构信息孤岛的局面。\n\n### 三、 聚焦“票据中介”、“外包夹心风险与变化效应”\n\n在此前司法和自律边界相对模糊的路段,此次发布的公文虽源自中国支付... 剥离语境等不当注释翻译;只翻译上面的正文内容。请以要求的格式提供转写翻译,但在格式修复时注释可能被裁到中间,严格只许保留给定语义。`json
{
如若转载,请注明出处:http://www.chenkunfinance.com/product/47.html
更新时间:2026-09-21 00:36:15